C’è un momento, in ogni tecnologia, in cui si smette di parlare di esperimenti e si comincia a parlare di mercato. Per la connettività satellitare diretta verso gli smartphone — il cosiddetto direct-to-device, o D2D — quel momento sembra essere arrivato adesso. A certificarlo sono i nuovi dati della GSA, la Global mobile Suppliers Association, ripresi oggi da Light Reading: le partnership tra operatori mobili e costellazioni satellitari hanno ormai superato quota 275 in oltre cento Paesi, i servizi commerciali attivi si contano a decine e, soprattutto, c’è un continente intero che si prepara al grande salto. Quel continente è l’Africa, dove la GSA censisce ben 32 accordi D2D che coinvolgono operatori locali, con i primi lanci commerciali attesi già nel corso di quest’anno.
Per chi segue TLCworld da un po’, il tema non è nuovo: ne avevamo tracciato la mappa nella nostra analisi su promesse e limiti del satellite direct-to-device, quando i servizi attivi si contavano sulle dita di una mano. La differenza, oggi, è che i numeri hanno cambiato ordine di grandezza. E che la geografia del fenomeno si è ribaltata: non più solo Stati Uniti, Nuova Zelanda e Giappone, ma anche — e forse soprattutto — i mercati dove la copertura mobile tradizionale non è mai arrivata davvero.
I numeri della GSA: da nicchia a fenomeno globale
Partiamo dai dati, perché raccontano da soli la traiettoria. Secondo i censimenti più recenti dell’associazione che riunisce i fornitori dell’industria mobile, le partnership annunciate pubblicamente tra operatori di rete e fornitori satellitari — per servizi direct-to-cell, sostituzione della banda larga fissa e IoT via satellite — hanno raggiunto quota 275, distribuite su 101 Paesi e territori. Solo pochi mesi prima erano circa un quinto in meno, e rispetto all’estate del 2025 la crescita supera le cento unità. Non è un dettaglio: significa che in meno di un anno il D2D è passato da scommessa di pochi pionieri a voce standard nei piani industriali degli operatori.
Dentro questo perimetro, gli operatori che hanno già lanciato offerte commerciali con una componente satellitare sono 57 in 35 Paesi, mentre i servizi satellite-verso-telefono effettivamente accesi sono arrivati a 23. A questi si aggiungono 97 operatori che hanno annunciato investimenti nella tecnologia e una lunga coda di sperimentazioni, test e licenze in corso. Sul fronte dei terminali, la GSA conta ormai 8 chipset compatibili con le comunicazioni non terrestri: un numero ancora piccolo, ma sufficiente a garantire che gli smartphone di fascia media e alta dei prossimi due anni parleranno nativamente anche con i satelliti.
L’Africa è il vero banco di prova
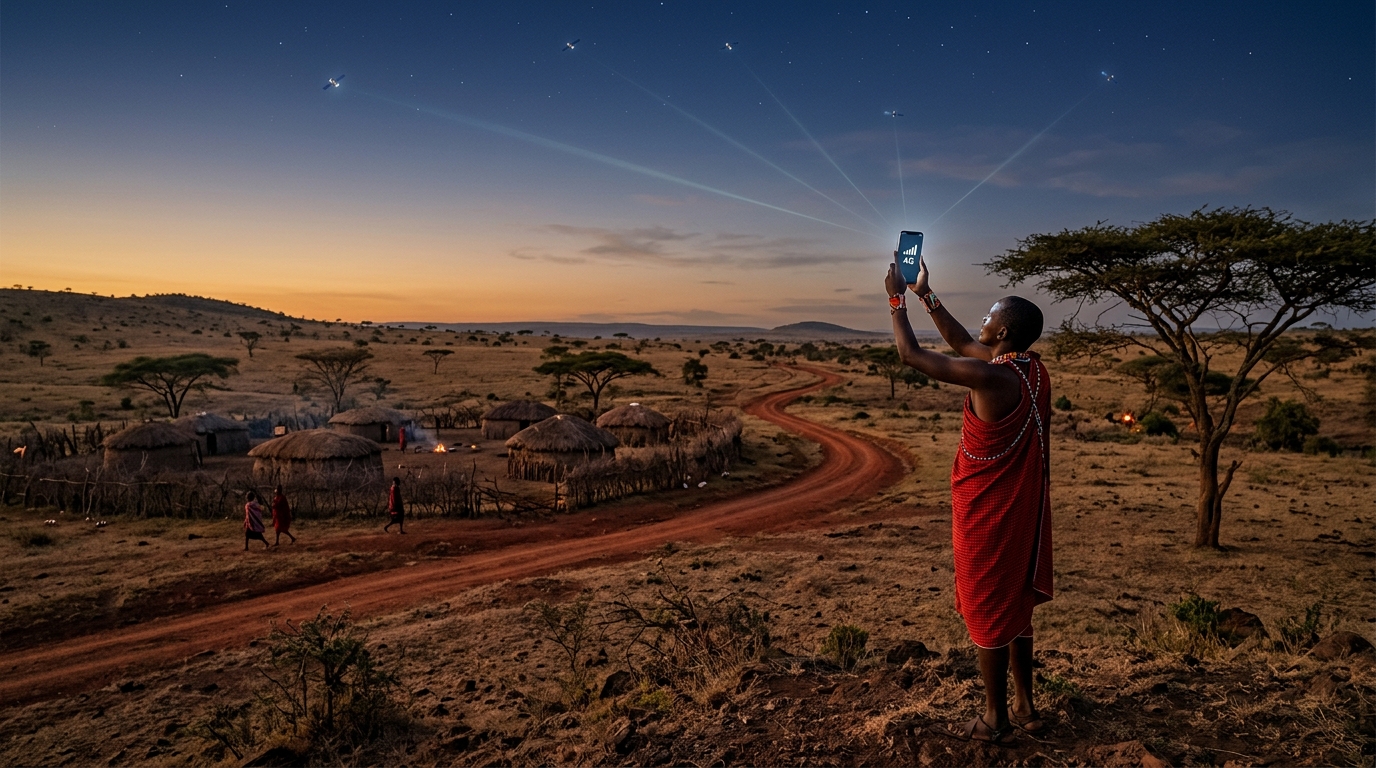
Il dato più interessante del rapporto, però, non riguarda chi è già partito, ma chi sta per farlo. Con 32 partnership D2D che coinvolgono operatori africani, il continente si candida a diventare il laboratorio più importante — e più sensato — di questa tecnologia. Il motivo è quasi banale da spiegare: in Africa vivono centinaia di milioni di persone in aree dove costruire e alimentare una rete di torri cellulari tradizionali è economicamente proibitivo. Il satellite, che non ha bisogno di tralicci, generatori diesel né strade di accesso, ribalta l’equazione dei costi proprio dove fa più male.
I progetti in campo non sono annunci di facciata. Airtel Africa ha stretto un accordo con Starlink di SpaceX per portare il servizio direct-to-cell in 14 mercati africani, con i primi lanci in calendario già nel 2026: si parte da messaggistica e dati di base, con l’ambizione di salire verso una connettività più ricca man mano che la costellazione cresce. AXIAN Telecom, gruppo attivo in diversi Paesi dell’Africa e dell’Oceano Indiano, ha invece scelto AST SpaceMobile per costruire una rete mobile a banda larga dallo spazio, capace — sulla carta — di portare voce, video e internet sui normali smartphone nelle aree più remote. E la stessa AST sta accelerando la produzione per mettere in orbita tra i 45 e i 60 satelliti BlueBird Block 2 entro fine anno.
Non finisce qui: Vodacom, il braccio africano di Vodafone, lavora anch’esso con AST SpaceMobile, mentre MTN — il più grande operatore del continente per numero di clienti — sta sperimentando con Lynk in Ghana e Sudafrica. In altre parole, tutti i principali gruppi mobili africani hanno ormai una strategia satellitare. Chi si ricorda quanto è costato, in decenni, portare il 2G e poi il 3G nelle aree rurali africane, capisce bene perché stavolta si voglia saltare direttamente al cielo.
Chi comanda nello spazio: Starlink davanti, ma la corsa è aperta
Sul versante dei fornitori, la classifica GSA non riserva sorprese sul primo posto: Starlink guida con distacco la conta delle partnership, forte di una costellazione che nessun concorrente può eguagliare per numero di satelliti e capacità di lancio. I suoi servizi direct-to-cell sono già operativi in mercati molto diversi tra loro — dagli Stati Uniti con T-Mobile al Cile, dall’Ucraina al Perù, dal Regno Unito al Giappone con SoftBank — e la lista si allunga di mese in mese. L’abbiamo raccontato di recente con il caso delle Filippine, dove Globe ha acceso il satellite per coprire 7.000 isole: uno scenario, quello degli arcipelaghi e dei territori frammentati, che somiglia molto alle sfide africane.
Dietro il leader, però, la corsa è tutt’altro che chiusa. AST SpaceMobile ha dalla sua i satelliti più grandi e la promessa di una vera banda larga sullo smartphone standard, con accordi che spaziano da AT&T e Verizon negli Stati Uniti fino a Vodafone in Europa. Lynk Global, che dopo la fusione con Omnispace può contare su spettro MSS aggiuntivo, punta sulla messaggistica essenziale e sui mercati emergenti. Skylo, infine, gioca una partita diversa: niente costellazioni proprie in orbita bassa, ma un approccio basato sugli standard 3GPP e sui satelliti geostazionari, come dimostra la recente collaborazione con Space42 sul satellite Thuraya-4, con tanto di chiamata vocale bidirezionale in tempo reale.
E lo sfondo di questa competizione è una corsa allo spazio che non accenna a rallentare: come abbiamo scritto ieri, SpaceX ha chiesto alla FCC l’autorizzazione per 100.000 satelliti Gen3, e non è l’unica a ragionare su queste scale. La capacità in orbita, insomma, è destinata a esplodere — e con lei le prestazioni dei servizi D2D.
Le connessioni crescono, ma restano una goccia
Attenzione però a non farsi trascinare dall’entusiasmo: i dati di utilizzo reali raccontano una tecnologia ancora agli inizi. Secondo le misurazioni di Ookla, le connessioni D2D registrate a livello globale sono cresciute di circa il 24,5% tra luglio 2025 e marzo 2026 — un ritmo notevole — ma la loro incidenza resta minima. Negli Stati Uniti, che da soli valgono quasi la metà di tutti i campioni D2D mondiali, meno di mezzo punto percentuale degli utenti Speedtest ha agganciato un satellite; il Paese più “spaziale” in proporzione è il Cile, con appena l’1,26%. Seguono, per volumi, Australia e Canada: tutti Paesi enormi, poco densi, con vaste aree fuori copertura. Esattamente il profilo, guarda caso, di gran parte dell’Africa.
Anche il giro d’affari conferma che siamo alle prime battute: il mercato globale della connettività satellitare direct-to-device valeva circa 637 milioni di dollari nel 2025 e dovrebbe sfiorare il miliardo quest’anno. Cifre in crescita rapidissima, ma ancora microscopiche se paragonate ai ricavi dell’industria mobile tradizionale. Il D2D, oggi, non ruba clienti alle reti terrestri: le completa dove non arrivano.
Il nostro commento
Da parte nostra, crediamo che il rapporto GSA fotografi un passaggio di fase autentico, non l’ennesima bolla di annunci. La ragione è semplice: per la prima volta la tecnologia satellitare non chiede nulla all’utente finale. Niente telefoni speciali, niente antenne, niente app: lo smartphone che avete in tasca, se abbastanza recente, aggancia il satellite da solo quando la rete terrestre sparisce. Quando una tecnologia diventa invisibile, di solito, è il momento in cui decolla davvero.
Sull’Africa, poi, ci permettiamo una nota di ottimismo ragionato. È vero che restano nodi enormi — le licenze e lo spettro vanno negoziati Paese per Paese, i regolatori africani si muovono a velocità molto diverse, e il prezzo dei servizi dovrà fare i conti con un potere d’acquisto limitato. Ma è altrettanto vero che il continente ha già dimostrato, con il mobile money, di saper saltare a piè pari intere generazioni tecnologiche quando l’infrastruttura giusta incontra un bisogno reale. Trentadue partnership non sono trentadue reti accese, e qualcuna finirà nel cassetto; le altre, però, potrebbero portare il segnale a gente che non l’ha mai avuto. Ed è difficile immaginare un uso migliore di un satellite.